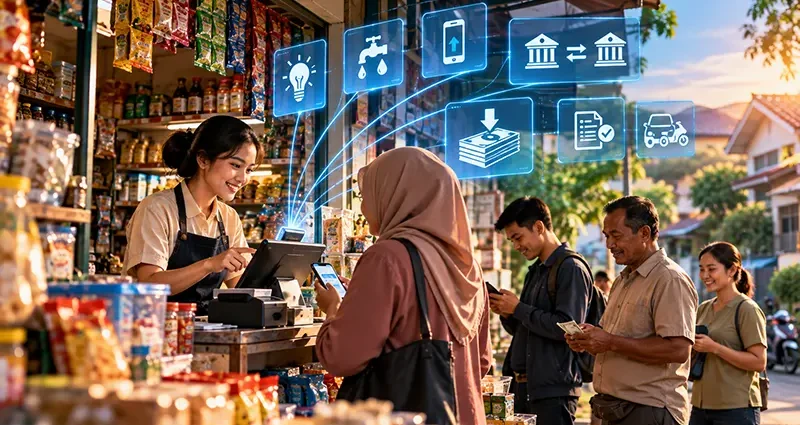
Warung kelontong selama ini dikenal sebagai tempat masyarakat membeli kebutuhan sehari-hari, mulai dari beras, minyak goreng, gula, hingga berbagai produk rumah tangga. Namun, perkembangan teknologi keuangan digital telah membuka peluang baru bagi pemilik warung untuk mengembangkan usahanya menjadi pusat layanan transaksi keuangan mikro yang mudah dijangkau masyarakat.
Melalui kemitraan dengan penyedia layanan Payment Point Online Bank (PPOB), warung kelontong kini berpotensi melayani berbagai kebutuhan pembayaran, seperti pembelian token listrik PLN, pembayaran tagihan PDAM, pembelian pulsa, transfer antarbank, hingga pembayaran cicilan perusahaan multifinance. Apabila memiliki kerja sama dan kewenangan yang sesuai, warung juga dapat menyediakan layanan tarik tunai atau layanan keuangan berbasis agen.
Transformasi tersebut membuat warung kelontong berpeluang menjalankan fungsi seperti “bank mini” atau “mini ATM” bagi lingkungan sekitarnya. Masyarakat tidak selalu harus pergi ke kantor bank atau ATM untuk memenuhi kebutuhan transaksi tertentu karena sebagian layanan dapat diakses melalui agen terdekat.
Bagi pemilik warung, perubahan ini bukan hanya tentang menambah jenis produk yang dijual. Lebih dari itu, transformasi tersebut merupakan peluang untuk membangun sumber pendapatan tambahan, meningkatkan loyalitas pelanggan, dan mendukung perluasan akses layanan keuangan bagi masyarakat yang belum terjangkau perbankan secara memadai.
Dari Warung Kelontong Menjadi Pusat Transaksi Digital
Pada awalnya, warung kelontong berfokus pada penjualan barang kebutuhan pokok. Pendapatan utama diperoleh dari selisih harga beli dan harga jual produk. Model bisnis ini masih relevan, tetapi persaingan dengan minimarket, toko modern, dan platform belanja digital mendorong pemilik warung mencari cara untuk mempertahankan pelanggan.
Salah satu peluang yang dapat dimanfaatkan adalah menyediakan layanan pembayaran digital.
Melalui sistem PPOB, pemilik warung dapat membantu pelanggan membeli token listrik, membayar tagihan listrik pascabayar, membayar air PDAM, membeli pulsa, dan mengisi paket data. Transaksi dilakukan melalui aplikasi atau perangkat yang terhubung dengan penyedia layanan.
Layanan tersebut memiliki karakteristik berbeda dari penjualan barang biasa. Pelanggan dapat kembali secara rutin untuk membayar tagihan bulanan atau memenuhi kebutuhan komunikasi. Kunjungan pelanggan yang berulang memberikan kesempatan bagi pemilik warung untuk menawarkan produk lain yang tersedia.
Seiring perkembangan kebutuhan masyarakat, layanan dapat diperluas ke transfer uang, pembayaran angsuran, dan transaksi keuangan lain melalui mitra yang berwenang.
Dengan demikian, warung tidak lagi hanya menjadi tempat membeli kebutuhan rumah tangga, tetapi juga menjadi titik layanan digital yang mendukung aktivitas ekonomi masyarakat setempat.
Memahami Konsep “Bank Mini” atau Mini ATM
Istilah “bank mini” dalam konteks warung kelontong merupakan gambaran mengenai fungsi layanan transaksi yang tersedia di lokasi usaha. Istilah tersebut tidak berarti warung otomatis berubah menjadi bank atau memiliki izin menjalankan seluruh kegiatan perbankan.
Warung yang bermitra dengan penyedia PPOB dapat menyediakan layanan pembayaran sesuai produk yang tersedia dalam sistemnya. Sementara itu, layanan seperti tarik tunai, setor tunai, atau transaksi rekening bank tertentu memerlukan fasilitas dan kerja sama yang sesuai.
Ada beberapa layanan yang dapat membentuk konsep pusat keuangan mikro berbasis warung.
Pembayaran tagihan: Membantu pelanggan membayar listrik, air, dan berbagai tagihan lain yang tersedia.
Pembelian produk digital: Menyediakan token listrik, pulsa, paket data, dan produk digital lainnya.
Transfer antarbank: Membantu pelanggan mengirim dana melalui layanan resmi yang tersedia.
Tarik tunai: Memungkinkan pelanggan memperoleh uang tunai melalui skema layanan yang didukung penyedia terkait.
Pembayaran cicilan: Memfasilitasi pembayaran angsuran kendaraan atau pembiayaan lainnya melalui kanal resmi.
Layanan keuangan berbasis agen: Dalam kemitraan yang memenuhi persyaratan, agen dapat melayani transaksi perbankan tertentu sesuai kewenangan yang diberikan.
Kombinasi layanan tersebut dapat menjadikan warung sebagai tempat transaksi yang praktis bagi masyarakat. Namun, jenis layanan yang dapat diberikan bergantung pada platform, perjanjian kemitraan, persyaratan operasional, dan ketentuan regulator.
Transfer Antarbank: Membantu Kebutuhan Transaksi Masyarakat
Transfer antarbank merupakan layanan yang berpotensi menambah nilai usaha warung kelontong. Masyarakat membutuhkan transfer untuk berbagai keperluan, seperti mengirim uang kepada keluarga, membayar pemasok, menyelesaikan transaksi jual beli, atau memenuhi kewajiban pembayaran.
Tidak semua pelanggan merasa nyaman menggunakan aplikasi perbankan secara mandiri. Sebagian membutuhkan bantuan untuk memahami langkah transaksi, memeriksa nomor rekening tujuan, dan memastikan bukti transfer tersimpan dengan baik.
Warung yang menyediakan layanan transfer melalui mitra resmi dapat membantu memenuhi kebutuhan tersebut.
Sebagai contoh, seorang pedagang kecil perlu membayar pemasok yang menggunakan rekening bank berbeda. Daripada mencari fasilitas transaksi lain, pedagang dapat mengunjungi agen yang menyediakan layanan transfer tersebut.
Bagi pemilik warung, layanan transfer berpotensi meningkatkan kunjungan pelanggan dan menghasilkan komisi sesuai ketentuan mitra.
Meski demikian, pemilik warung harus memastikan nomor rekening dan nama penerima telah diperiksa sebelum transaksi diproses. Biaya layanan harus diinformasikan secara transparan, dan bukti transaksi perlu diberikan kepada pelanggan.
Warung juga harus memiliki prosedur untuk menangani transaksi tertunda atau gagal agar tidak menimbulkan kesalahpahaman.
Layanan Tarik Tunai: Menghadirkan Akses Uang Tunai Lebih Dekat
Meskipun pembayaran digital semakin berkembang, uang tunai masih digunakan dalam banyak kegiatan ekonomi masyarakat. Pasar tradisional, warung makan, usaha rumahan, dan berbagai pedagang kecil masih membutuhkan uang fisik untuk transaksi sehari-hari.
Di wilayah yang jauh dari ATM atau kantor bank, akses terhadap uang tunai dapat menjadi tantangan tersendiri.
Layanan tarik tunai melalui agen dapat membantu mengurangi hambatan tersebut. Pelanggan yang memenuhi persyaratan dapat melakukan penarikan melalui fasilitas resmi yang tersedia di agen.
Bagi pemilik warung, layanan ini dapat meningkatkan jumlah kunjungan. Pelanggan yang datang untuk menarik uang mungkin juga membeli kebutuhan rumah tangga atau melakukan pembayaran lainnya.
Namun, layanan tarik tunai membutuhkan pengelolaan modal kerja yang disiplin. Pemilik warung harus memperhitungkan ketersediaan uang tunai, saldo transaksi, batas penarikan, dan kebutuhan operasional sehari-hari.
Warung juga perlu menjaga keamanan uang dan perangkat transaksi. Penarikan harus dilakukan sesuai prosedur penyedia, dan transaksi harus diverifikasi sebelum uang diserahkan kepada pelanggan.
Penting pula dipahami bahwa layanan tarik tunai tidak otomatis tersedia bagi semua agen PPOB. Pemilik usaha perlu memastikan apakah platform yang digunakan benar-benar menyediakan fasilitas tersebut dan apakah persyaratan kemitraannya telah dipenuhi.
Pembayaran Cicilan Multifinance Menjadi Layanan Rutin
Selain transfer dan tarik tunai, pembayaran cicilan multifinance merupakan layanan yang berpotensi meningkatkan frekuensi kunjungan pelanggan.
Banyak masyarakat memiliki kewajiban pembayaran angsuran kendaraan, barang elektronik, atau pembiayaan lainnya. Karena pembayaran dilakukan secara berkala, pelanggan membutuhkan kanal yang mudah dijangkau dan dapat diandalkan.
Warung yang menyediakan pembayaran angsuran melalui sistem PPOB dapat membantu pelanggan menyelesaikan kewajibannya tanpa harus mendatangi kantor perusahaan pembiayaan.
Sebagai contoh, seorang pekerja yang tinggal di kawasan perumahan dapat membayar angsuran sepeda motor melalui agen yang mendukung perusahaan pembiayaan tersebut. Pemilik warung membantu memasukkan nomor kontrak, memeriksa nominal tagihan, dan memproses transaksi sesuai sistem.
Layanan ini memberikan manfaat bagi kedua pihak. Pelanggan memperoleh pilihan lokasi pembayaran yang dekat, sedangkan pemilik warung berpeluang mendapatkan pendapatan tambahan dari komisi transaksi.
Agar layanan berjalan baik, agen perlu memberikan bukti pembayaran, menjelaskan biaya administrasi, dan mengingatkan pelanggan untuk memeriksa status pembayaran melalui kanal resmi perusahaan pembiayaan apabila diperlukan.
Hubungan PPOB dengan Program Laku Pandai
Transformasi warung menjadi pusat transaksi keuangan mikro juga berkaitan dengan konsep Laku Pandai, yaitu Layanan Keuangan Tanpa Kantor dalam Rangka Keuangan Inklusif.
Laku Pandai merupakan program yang diselenggarakan oleh bank melalui agen sesuai ketentuan Otoritas Jasa Keuangan (OJK). Program ini bertujuan memperluas akses masyarakat terhadap layanan keuangan formal, termasuk bagi masyarakat yang belum memiliki akses memadai ke kantor bank.
Melalui kemitraan yang sesuai, agen Laku Pandai dapat menyediakan layanan perbankan tertentu berdasarkan kewenangan dan fasilitas dari bank yang bekerja sama.
Namun, agen PPOB biasa tidak otomatis menjadi agen Laku Pandai. Keduanya memiliki ruang lingkup layanan dan persyaratan yang dapat berbeda.
Pemilik warung yang ingin mengembangkan usaha menjadi pusat transaksi keuangan perlu memahami perbedaan tersebut. Pembayaran tagihan melalui PPOB tidak sama dengan menerima simpanan masyarakat atau menjalankan layanan perbankan lainnya.
Apabila ingin menyediakan layanan perbankan, pemilik usaha perlu mengajukan kemitraan kepada bank atau penyedia yang berwenang, memenuhi persyaratan yang ditentukan, dan mengikuti prosedur operasional yang berlaku.
Dengan pemahaman yang benar, pemilik warung dapat mengembangkan layanan secara bertahap tanpa mengabaikan aspek legalitas dan perlindungan konsumen.
Membantu Masyarakat Unbanked dan Underbanked
Salah satu manfaat penting dari perkembangan agen keuangan berbasis warung adalah potensinya untuk mendukung inklusi keuangan.
Masyarakat unbanked adalah kelompok yang belum memiliki rekening atau belum menggunakan layanan perbankan formal. Sementara itu, masyarakat underbanked telah memiliki akses terhadap sebagian layanan keuangan, tetapi kebutuhan mereka belum sepenuhnya terpenuhi.
Hambatan yang dihadapi dapat berupa jarak ke fasilitas perbankan, keterbatasan akses digital, kurangnya pemahaman mengenai transaksi elektronik, atau kesulitan memenuhi persyaratan layanan tertentu.
Warung yang menyediakan layanan keuangan melalui kemitraan resmi dapat membantu mengurangi sebagian hambatan tersebut.
Pertama, lokasi warung biasanya lebih dekat dengan rumah warga sehingga transaksi tertentu dapat dilakukan dengan waktu dan biaya perjalanan yang lebih rendah.
Kedua, pelanggan dapat memperoleh bantuan langsung ketika melakukan transaksi digital.
Ketiga, keberadaan agen dapat membantu masyarakat mengenal layanan keuangan formal dan memahami cara menggunakannya dengan lebih aman.
Keempat, pedagang kecil dapat memperoleh pilihan kanal transaksi yang mendukung kegiatan usaha mereka.
Walaupun demikian, layanan agen bukan pengganti seluruh fungsi bank. Akses terhadap rekening, kredit, tabungan, dan produk keuangan lainnya tetap bergantung pada penyedia layanan, kelayakan pelanggan, dan ketentuan yang berlaku.
Pemilik warung juga harus menjaga data pribadi pelanggan dan tidak pernah meminta PIN atau kata sandi rahasia pelanggan untuk memproses transaksi.
Strategi Mengembangkan Warung Kelontong Menjadi Mini ATM
Transformasi warung kelontong perlu dilakukan dengan perencanaan yang matang. Pemilik usaha sebaiknya tidak langsung menyediakan semua jenis layanan tanpa memperhitungkan kebutuhan pasar dan modal yang tersedia.
Berikut beberapa langkah yang dapat diterapkan.
A. Mengidentifikasi Kebutuhan Warga
Amati jenis transaksi yang paling sering dibutuhkan masyarakat sekitar. Di kawasan perumahan, kebutuhan tersebut mungkin meliputi token listrik, pembayaran PDAM, pulsa, transfer uang, dan pembayaran cicilan.
Di kawasan pasar, kebutuhan transfer kepada pemasok atau ketersediaan uang tunai mungkin lebih menonjol.
Pemetaan sederhana ini membantu pemilik warung menentukan layanan yang layak diprioritaskan.
B. Memilih Platform PPOB dan Mitra Resmi
Bandingkan ketersediaan produk, kejelasan biaya, struktur komisi, kualitas dukungan pelanggan, keandalan sistem, dan prosedur penyelesaian masalah.
Untuk layanan transfer dan tarik tunai, pastikan penyedia memang mendukung transaksi tersebut melalui skema yang sah. Untuk layanan perbankan, pastikan status kemitraan dan kewenangan agen sesuai ketentuan.
C. Menyiapkan Modal dan Saldo Transaksi
Warung perlu memisahkan modal penjualan barang dari dana operasional layanan keuangan.
Pemilik usaha sebaiknya mencatat saldo awal, transaksi masuk dan keluar, komisi, biaya operasional, serta uang tunai yang tersedia. Pencatatan ini membantu mencegah kekurangan modal dan memudahkan evaluasi keuntungan.
D. Menyediakan Perangkat dan Koneksi yang Andal
Ponsel atau perangkat transaksi harus memadai, terlindungi dengan kata sandi, dan digunakan melalui aplikasi resmi.
Koneksi internet yang stabil juga penting untuk mengurangi gangguan transaksi. Pemilik warung perlu memahami prosedur ketika sistem mengalami gangguan agar tidak memproses transaksi berulang yang berpotensi menimbulkan kerugian.
E. Membangun Kepercayaan Pelanggan
Kepercayaan dapat dibangun melalui biaya yang transparan, pelayanan ramah, bukti transaksi yang jelas, dan penanganan keluhan yang konsisten.
Pemilik warung sebaiknya menjelaskan status transaksi secara jujur dan tidak menjanjikan bahwa semua transaksi selalu berhasil seketika.
F. Melakukan Evaluasi Berkala
Catat jenis layanan yang paling banyak digunakan, jumlah transaksi, komisi yang diterima, biaya operasional, dan kendala yang sering muncul.
Hasil evaluasi dapat digunakan untuk menentukan layanan mana yang perlu dikembangkan dan mana yang kurang sesuai dengan kebutuhan pelanggan.
Potensi Pendapatan dan Tantangan Bisnis Mini ATM
Menambah layanan keuangan dapat membuka sumber pendapatan baru bagi pemilik warung. Namun, peningkatan jumlah transaksi tidak selalu berarti peningkatan keuntungan bersih dalam proporsi yang sama.
Pendapatan dapat berasal dari komisi atau margin layanan sesuai perjanjian dengan penyedia. Di sisi lain, pemilik usaha perlu memperhitungkan biaya internet, perangkat, listrik, waktu pelayanan, risiko transaksi, serta kebutuhan modal kerja.
Sebagai ilustrasi, sebuah warung mungkin memperoleh komisi dari pembayaran tagihan, pembelian produk digital, atau transfer yang berhasil. Jika volume transaksi meningkat, total komisi berpotensi bertambah. Akan tetapi, hasil akhirnya tetap bergantung pada struktur komisi dan biaya yang dikeluarkan.
Selain persoalan keuntungan, ada beberapa tantangan lain yang perlu diperhatikan:
- Persaingan digital: Sebagian pelanggan dapat melakukan transaksi sendiri melalui aplikasi bank atau dompet digital.
- Keterbatasan modal: Saldo transaksi atau uang tunai yang tidak mencukupi dapat menghambat layanan.
- Risiko penipuan: Agen harus mewaspadai bukti transfer palsu, manipulasi transaksi, dan penyalahgunaan akun.
- Gangguan sistem: Koneksi internet atau sistem penyedia yang bermasalah dapat menunda transaksi.
- Kepatuhan: Setiap jenis layanan harus dijalankan sesuai kewenangan dan perjanjian kemitraan.
Untuk menghadapi tantangan tersebut, pemilik warung perlu mengutamakan pelayanan yang dapat dipercaya, pengelolaan modal yang sehat, serta penggunaan sistem resmi.
Masa Depan Warung sebagai Pusat Keuangan Mikro
Perkembangan layanan digital memberikan peluang bagi warung kelontong untuk mempertahankan relevansinya di tengah perubahan perilaku konsumen.
Warung yang dahulu hanya menjual barang kebutuhan rumah tangga dapat berkembang menjadi tempat pembayaran tagihan, pembelian produk digital, dan transaksi keuangan tertentu. Jika memenuhi persyaratan kemitraan yang diperlukan, warung juga dapat menjadi bagian dari jaringan layanan keuangan berbasis agen.
Keunggulan warung terletak pada kedekatan dengan pelanggan dan pemahaman terhadap kebutuhan masyarakat setempat. Pemilik warung sering kali mengenal karakter lingkungan, pola belanja warga, serta kebutuhan transaksi yang berulang.
Dengan menggabungkan kedekatan tersebut dan teknologi digital, warung berpotensi memberikan layanan yang lebih praktis bagi masyarakat sekaligus memperkuat keberlanjutan bisnisnya.
Namun, keberhasilan transformasi tidak hanya bergantung pada banyaknya layanan yang tersedia. Keandalan sistem, keamanan transaksi, kecukupan modal, kualitas pelayanan, dan kepatuhan terhadap ketentuan merupakan faktor yang sama pentingnya.
Transformasi Warung Kelontong Menjadi “Bank Mini” atau Mini ATM
Hal ini merupakan peluang untuk mengembangkan usaha tradisional menjadi pusat layanan transaksi keuangan mikro di lingkungan perumahan dan daerah.
Melalui layanan PPOB, warung dapat melayani pembayaran token PLN, tagihan PDAM, pulsa, dan berbagai produk digital. Dengan kemitraan yang sesuai, layanan dapat diperluas ke transfer antarbank, tarik tunai, pembayaran cicilan multifinance, dan transaksi keuangan berbasis agen lainnya.
Perkembangan tersebut berpotensi memberikan kemudahan bagi masyarakat, khususnya kelompok unbanked dan underbanked yang menghadapi hambatan akses terhadap layanan keuangan formal.
Bagi pemilik warung, peluang ini dapat menjadi sumber pendapatan tambahan dan sarana meningkatkan loyalitas pelanggan. Kuncinya adalah memilih layanan berdasarkan kebutuhan masyarakat, menjaga modal kerja, menerapkan keamanan transaksi, serta memastikan setiap aktivitas dijalankan melalui mitra resmi dan sesuai ketentuan.
Dengan strategi yang tepat, warung kelontong tidak hanya menjadi tempat berbelanja, tetapi juga dapat berperan sebagai penghubung antara masyarakat dan ekosistem keuangan digital yang semakin berkembang.
Jangan ragu lagi, lakukan pendaftaran untuk menjadi loket PPOB Griya Bayar.